
… … …(記事全文3,177文字)日本銀行は18日、政策金利を0.25%引き上げ、1.25%とした。これは日本経済が慢性デフレ不況に陥る直前の1995年以来31年ぶりの高さである。
植田和男日銀総裁は消費者物価の上昇が加速し、2%の物価安定目標を突破する勢いであると、判断し、今後の連続利上げや大幅利上げの可能性を排除しなかった。
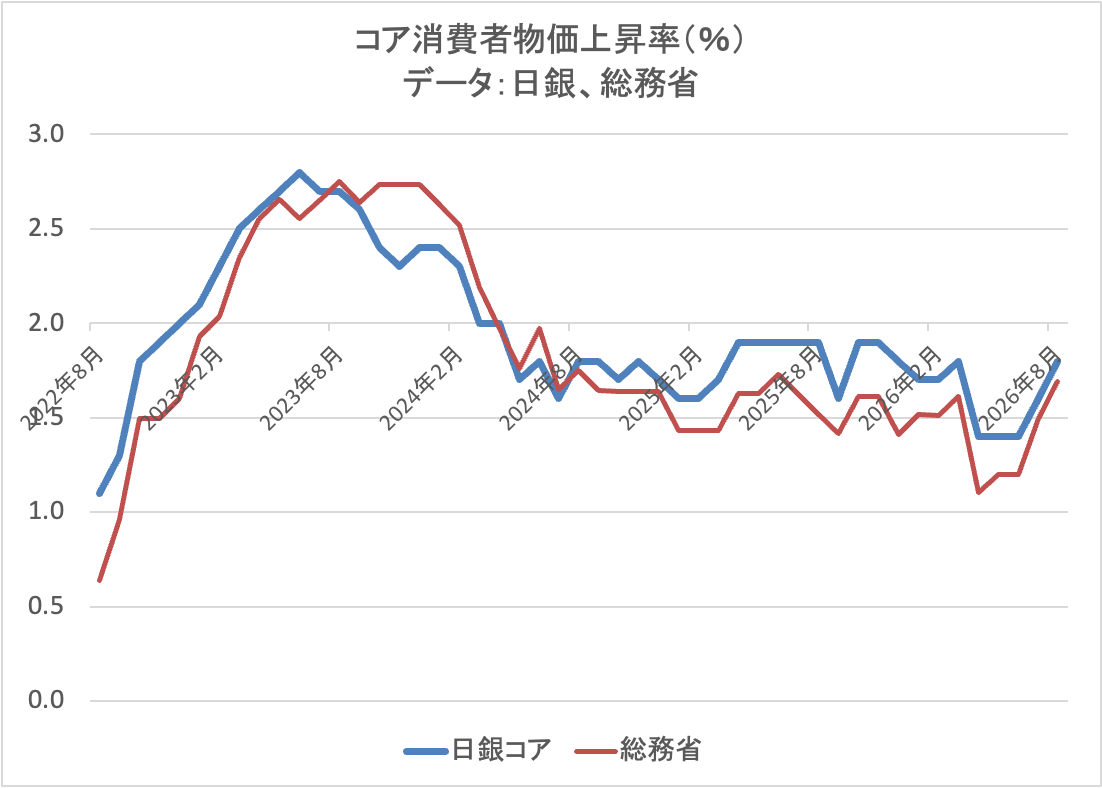
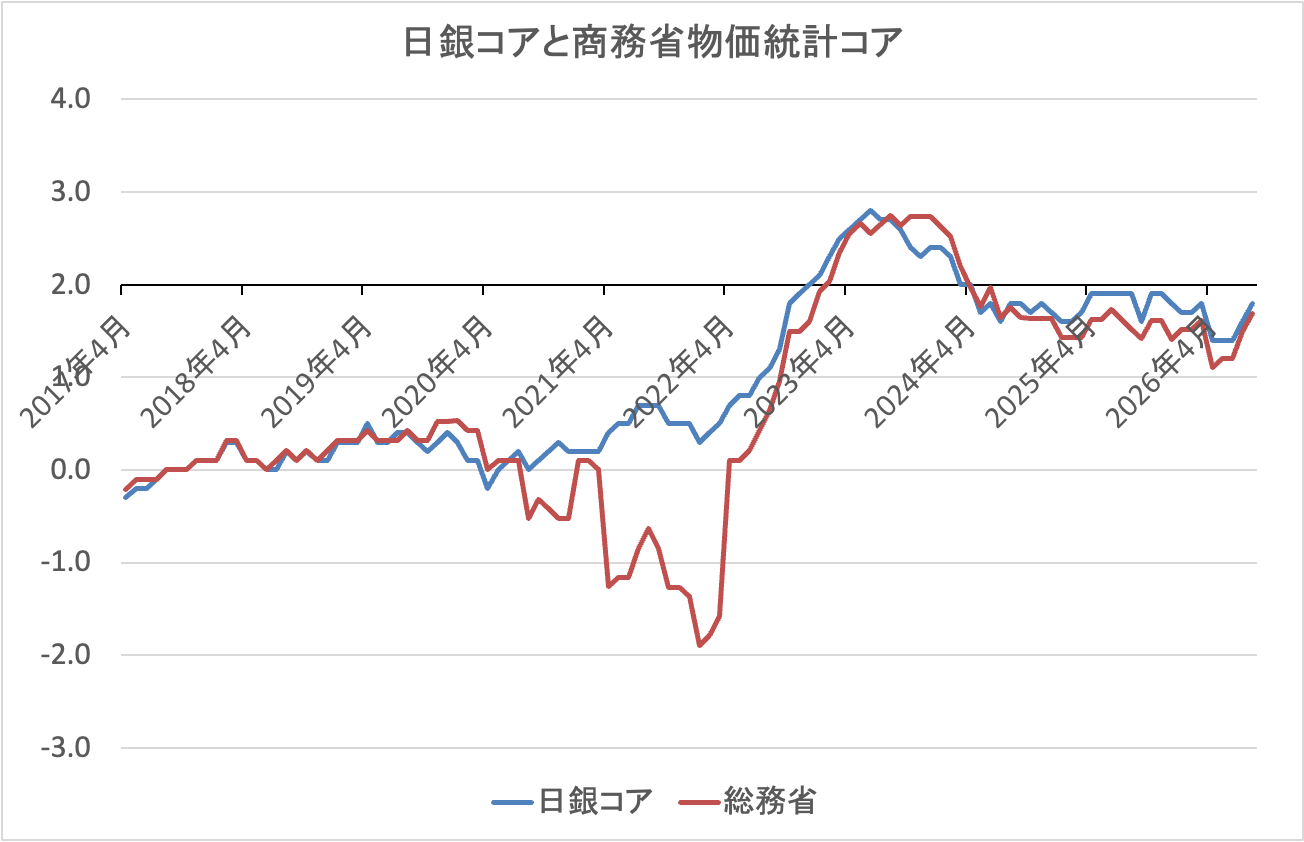
しかし、この日銀物価見通しにはかなりの無理がある。それを裏付けるのは、他ならぬ、日銀が9月25日に公表した特殊要因調整後のコア物価(食料・エネルギーを除く)指数で、日銀はさらに政府の補助政策などによる影響を除外している。特殊要因は具体的には、物価消費税率の変更・教育無償化政策(2026/4月の学校給食無償化政策を含む)、ガソリンや電気・ガス代等の負担緩和策、2021年の携帯電話通信料の引き下げ、旅行支援策の各影響だ。そのトレンドを見ると、日銀コアは総務省発表のコア物価とほとんど同じで、上昇率は2024年5月以来1.4〜1.8%(最新はことし8月)で推移している。しかも23年をピークに弱含みである。「特殊要因」を問題視するのは、政府補助がガソリンや電気料金を押し下げる分、実際の物価が人為的に押し下げられているとみなされるからである。
グラフは、日銀コアと総務省コア消費者物価を並列させている。22年8月以降と、14年4月以降の長期に分けて作成した。
これをみると、まず浮かぶ疑問は、日銀コア物価上昇率は24年以降2%に満たないうえに、上昇の勢いは弱く、植田総裁発言の裏付けにはならないことだ。