
━━━━━━━━━━━━━━━━━
山田順の「週刊:未来地図」
No.852 2026/09/29
トヨタと日本車の危機深まる!
中国EVに次々に市場を奪われる未来図
━━━━━━━━━━━━━━━━━
日本車はかつて圧倒的なシェアを誇っていた東南アジア(ASEAN)および欧州市場において、中国EV、とくにBYDの急激な追撃を受けている。
一昨年来、トヨタは大きくシェアを落とし、いずれ世界販売台数でも中国車に抜かれる可能性が出てきた。
原因は一つ。EVシフトへの立ち遅れだ。しかし、なぜか日本のメディアはあまり騒がない。全個体電池がもう一段進化すれば、あっという間に完全なEV時代が来るだろう
[目次] ──────────────
■金城湯池の東南アジアで次々とシェアを失う
■トヨタは中国部品によってシェア死守を目指す
■ベトナム:国産EVの躍進による急速EVシフト
■マレーシア:国民車2社による圧倒的な市場支配
■マレーシアは2030年EVシェア15%を目指す
■欧州市場では中国勢が日本勢6社を初めて上回る
■インド、ブラジルのEVシフトの現況
■オーストラリア、中東、アフリカの現況
■世界最大の市場・中国で日本勢は壊滅的なマイナス
■中国EVを締め出した米国で日本勢がシェアトップ
■日本EVは、多くの素材、部品を中国に依存している
■BYD、海外売上高が中国国内をついに逆転
■トヨタに形勢を逆転する「切り札」はあるのか?
■最後の「切り札」は次世代全個体電池搭載のEV
─────────────────────────
■金城湯池の東南アジアで次々とシェアを失う
日本車が、かつて圧倒的なシェアを誇っていた東南アジア(ASEAN)市場で、急激にシェアを落としている。
以下、その最新状況を見てみよう。
コロナ禍後の2023年、ASEAN市場全体での日本車のシェアは68%あった。それが、昨年、2025年には57%へと、わずか2年で10ポイント以上も下落した。
日本車の「金城湯池」とされてきたタイでは、2025年に69.3%と、ついに7割を割り込んだ。その代わりに、残りの3割弱を埋めたのが中国車。BYD(比亜迪)やAION(広州汽車)といった中国EVが、乗用車においてシェア25%を超えるまで成長した。
同じく「金城湯池」されたきたインドネシアでは、かつて95%を超えていた日本車のシェアが、2025年には83.9%まで低下した。
■トヨタは中国部品によってシェア死守を目指す
この結果、トヨタ以外の日本メーカーは、市場から撤退、あるいは生産縮小に踏み切らざるを得なくなった。
スズキは2025年末までにタイの四輪工場での生産を停止し、米フォードへ売却。ホンダは2026年以降にタイの生産工場を1カ所に集約することになった。
また、三菱自動車も2027年までにタイの工場を一部休止すると発表した。
一方、最大のシェアを誇るトヨタは、生産縮小はせず、シェア死守のために、従来の「日系サプライヤー網」に依存する構造から脱却する戦略をとった。2028年の新型車投入に向け、タイ工場で生産する車両に中国の部品メーカーから調達したパーツを本格採用し、コストの3割削減を目指すという。
しかし、中国の安価なEV(BEV)に対し、トヨタが得意とするHV、HEVで対抗できるとは思えない。
■ベトナム:国産EVの躍進による急速EVシフト
あっという間のEVシフトの最先端例は、ベトナムである。ベトナムの自動車市場は、他の東南アジア諸国とはまったく異なった変貌を遂げている。
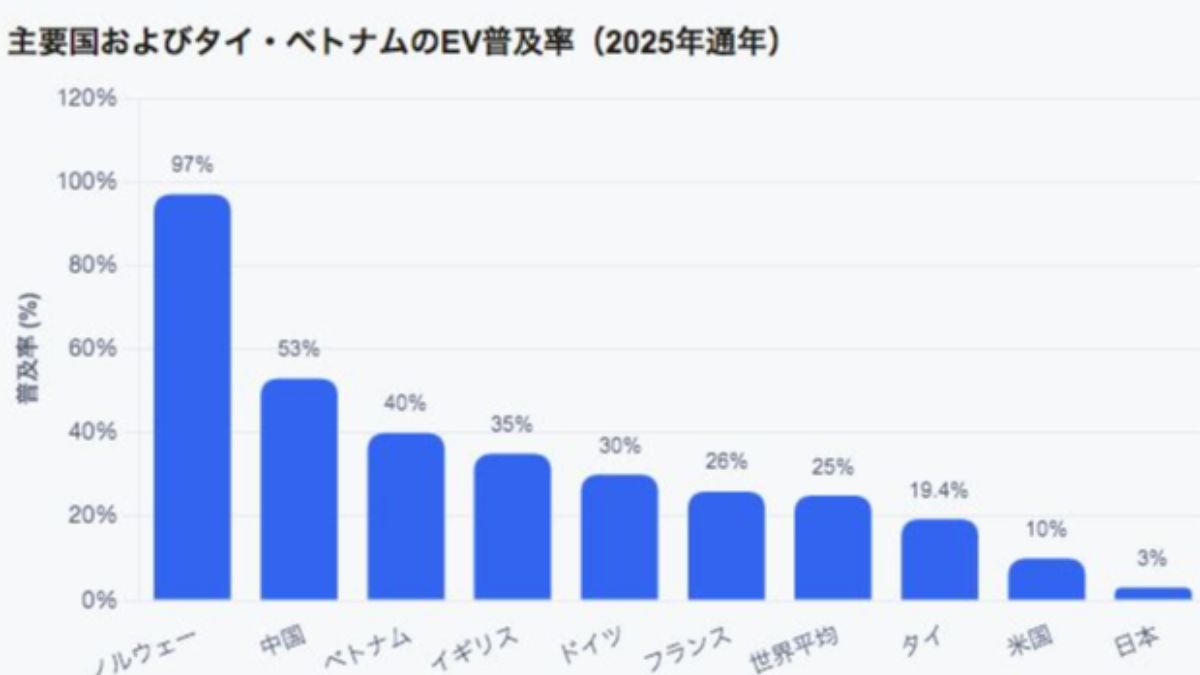
国産EV「VinFast」(ビンファスト)が、市場を圧倒的に牽引し、新車販売に占めるEV比率が40%に達している。
ベトナムの自動車市場の規模(販売台数)は、2025年が前年比22%増の60.4万台。今年は70万台に達するのは確実で、このうちビンファストは2025年に17万5099台を記録。今年も絶好調で、1〜8月の累計販売台数は15万4000台を突破した。
日本車は、2025年にトヨタが約7.2万台、三菱自動車が約4.4万台を記録しているが、EVシフトの勢いにシェアを急速に落としている。ベトナムのEVシフトを牽引しているのはビンファストに次いで、輸入された中国EV。
この急速のEVシフトに、とうとうテスラも、子会社をつくって参入することを表明した。
■マレーシア:国民車2社による圧倒的な市場支配
マレーシアも、ベトナムと同様、政府が育成してきた国産車メーカーが2社ある。この2社で、自動車市場の6割以上のシェアを持っていて、タイやインドネシアのように日本社の独占市場ではない。
ただ、市場規模は2025年に年間販売台数が約82万台に達し、インドネシアを抜いて東南アジア最大の自動車市場となっている。
国産車首位の「プロドゥア」(Perodua)は、シェア約44%。日本のダイハツが開発・生産に深く関わっている。2位は「プロトン」(Proton)でシェアは約18.5%。こちらは、中国の吉利汽車(ジーリー)の傘下にある。
日本車は、トヨタがシェア約12.5%。ホンダがシェア約8.8%だが、いずれも今年になってシェアを落としている。
■マレーシアは2030年EVシェア15%を目指す
マレーシア政府は、2030年までに新車販売に占めるEVの割合を15%にする目標を掲げており、税制優遇措置をとっている。
そのため、EVシフトは進み、今年の前半期で、EVの販売シェアは10%を突破した。伸びているのは、中国メーカー奇瑞汽車のJAECOOとBYD。
これに対抗して国産車「プロドゥア」と「プロトン」を守るため、政府は、完成車として輸入するEVは、一定以上の価格(20万リンギ=約670万円以上)でなければならない」という法規制を導入し、国産メーカーや中国勢に国内での現地組み立てを促している。
マレーシアはタイヤベトナムの急速なEVシフトと比べて緩やかだが、それでも日本よりシフトは進んでいる。日本も一刻も早くEVシフト体制をとらないと、日本勢の危機は深まるだけだろう。
■欧州市場では中国勢が日本勢6社を初めて上回る
では、次に欧州市場を見てみよう。
欧州もEVシフトが進み、歴史的転換期にさしかかっていると言っていい。とりあえず、HV、PHEVへのシフトが進むのと並行してEVが急速に伸びている。
その結果、今年の5月、欧州主要31カ国における新車販売統計で、BYDやジーリーをはじめとする中国メーカー5社の販売台数が、トヨタを含む日本メーカー6社の合計を初めて上回った。中国勢のシェアは12%を超え、勢力図は完全に塗り替わった。
最新の2026年8月の欧州新車販売動向を見ると、EVは前年同月比62.7%増と急伸している。とくに北欧では、どの国も普及率80%を超えている(ノルウェーはなんと98%)。そんななか、トヨタはなんとか前年同月比1.0%増を維持したが、ニッサンは1.0%減、スズキは9.6%減など、日本勢はシェアを落としている。
その結果、ニッサンは、英国サンダーランド工場の生産能力の半分を事実上中国メーカーに譲ることになった。
■インド、ブラジルのEVシフトの現況
東南アジア、欧州と同じく、中国EVがトヨタをはじめとする日本勢を駆逐しつつ、シェアを伸ばしている国は多い。
まずは、インド。日系メーカーのシェアは、49%と圧倒的で、マルチ・スズキ(スズキの現地法人)が単独で約39.3%を占め、続くのがトヨタ。
しかし、EVシフトの波は訪れ、四輪乗用車に限るとEV普及率は3〜4%程度だが、「電動二輪・三輪車」は爆発的に普及している。
地元のマヒンドラやJSW MGモーター(中国系資本)が急成長しているほか、マルチ・スズキ(eビターラ)やテスラ、ベトナムのビンファストなども続々と参入して、戦国時代になっている。
続いては、ブラジル。ブラジルは欧米系メーカー(フィアット、フォルクスワーゲン)が伝統的に強く、日本車はそれに続くという市場だったが、新車販売(乗用車・小型商用車)に占めるEV(BEV)のシェアは、2025年、初めて10%超えた。牽引しているのは中国BYDで、ブラジル政府は輸入EVに対する関税を段階的に引き上げてきたため、中国メーカーは現地生産を進めている。
そして、直近の 今年7月、ブランド別新車登録数でBYDがトヨタを抜いて4位に浮上した。
ちなみに、南米でもっともEVシフトが進んでいるのがウルグアイ。新車販売の20〜40%がEV:となっている。 ウルグアイは、国内の電力構成の約99%が再エネのため、電気代が安い。そのため、必然的にEVシフトが進む。
■オーストラリア、中東、アフリカの現況
オーストラリアは、クルマに関しては100%輸入国。市場シェアではトヨタが約20%で、マツダ、三菱、ニッサン、スバルなども上位の常連であり、これまでは東南アジアと同じく日本車の金城湯池だった。
しかし、EVシフトは年々進み、シェアは10%目前まできている。そんな中、今年6月に中国勢が初めて日本勢を抜いて首位となり、歴史的逆転が起きた。
日本車は中東の産油国でも、これまで断然に強かった。たとえば、UAE(アラブ首長国連邦)では、トヨタが市場シェア 23.2% でトップブランドを維持している。ただ、BEVが新車販売の 6%〜8%となり、じわじわと浸透。PHEVと合わせて10%になろうとしている。
UAE政府は2050年までに全車両の50%をEVにする目標を掲げている。
サウジアラビアも、トヨタがシェア 27%と首位で、ガソリン車とHVが市場の主流。UAEには及ばないが、EVシフトは新車販売シェア4.8%まできている。そして、政府はSDGs目標「サウジ・ビジョン2030」で、EVシフトを強力に進めている。
アフリカは、南アフリカが最大の自動車市場だったが、昨年、モロッコが追い抜いてアフリカ1位となった。ただ、モロッコの新車販売シェアに占めるEVは約0.6%〜1.0%前後。南アフリカも1.0%未満で、EV化はほとんど進んでいない。
イノベーター理論においては、アーリーアダプター層が市場全体の13.5%を超えると、その後、シェアは急増してマジョリティ層となる。ここまでの世界市場を見てくれば、その日は近いと言えるだろう。
■世界最大の市場・中国で日本勢は壊滅的なマイナス
それでは、もう書くまでもないが、世界最大の自動車市場、中国はどうなっているのか?
中国における2026年7月時点の新車販売におけるNEV(中国独自の分類、BEVとPHEV、PHV)の比率は、50%を超えている。 BYDなどの地場メーカーが市場を圧倒的にリードしており、すでに日本車は見る影もなくなっている。
2026年上半期(1〜6月)において、日本勢のシェアは9%台に低下。主要メーカーの販売台数は、トヨタが前年同期比17.1%減、ニッサンが15.0%減、ホンダが34.7%減と、いずれも壊滅的なマイナスを記録している。
この中国の状況は、EVが完全に「キャズム」(イノベーター理論の「アーリーアダプター(初期採用者)」と「アーリーマジョリティ(前期追随者)」の間にある、超えがたい溝)を脱し、市場を完全にコントロールする「支配期」(主流派)」に突入したことを表している。
中国政府は、2030年までに国内市場のNEV比率を70%にまで引き上げることを目標にしている。
また、それとともに、自動運転機能の標準搭載が進み、クルマは「ソフトウェアのアップデートで進化する移動体」に変わる。
■中国EVを締め出した米国で日本勢がシェアトップ
こうして、最後はアメリカとなるが、「温暖化はフェイク」というトンデモ大統領トランプにより、アメリカは世界でもっとも遅れた自動車市場となった。
テスラの本家でありながら、BEVの販売シェアは頭打ちで、HEVだけが伸びている。
すでに中国をターゲットに安全保障の観点から、2025年以降には中国製のソフトウェアや部品を搭載した車両の販売自体を禁止している。さらに、米議会は、「中国車の販売・輸入を恒久的に禁止する法律」を制定しようとしている。
この米国の規制は、HEVを得意とするトヨタなどの日本メーカーには追い風だ。実際、米国の自動車市場における日本勢(主要6社合計)のシェアは、2025年通年で約36.8%(販売台数約602万台)と、国別では首位を独走している。
しかし、この状態がいつまでも続くはずがない。
ちなみに、一口に「北米市場」と言って」いるが、カナダはアメリカと違ってEVシフトが進んでいる。メキシコは、HVなどの自動車の製造拠点になっているわりには、EVのシェアは伸びていない。
ただし、両国とも、アメリカほどの厳しい規制は敷かず、中国EVを受け入れている。
■日本EVは、多くの素材、部品を中国に依存している
このままアメリカが中国EVを完全に締め出すと、日本の自動車メーカーはどうなるか?
短期的には、日本メーカーにアドバンテージが得られる。というのは、この間に、EVシフトへの時間的な余裕ができ、EV開発や電池工場の建設を進められるからだ。
しかし、これはじつは「いばらの道」でもある。というのは、サプライチェーンの「脱中国」に伴う巨額のコストを賄わなければならないからだ。中国車をいくら締め出そうと、トランプ以後は、さすがのアメリカも温暖化対策にためにEVシフトを進めるはずだ。となると、そのEVは「脱中国」でなければならなくなる。
日本メーカーは、バッテリーの主要素材である黒鉛(グラファイト)やレアアース、電子部品などを中国に依存している。これらを北米製や他国製へ切り替える必要がある。
そして、そうしながら、米国外の世界市場では、中国勢との死闘に臨まなければならない。その死闘を左右するのは、次世代の全固体電池(オールソリッドステートバッテリー)の開発・生産だ。
いまのところ、日本と中国は技術的にはイーブンか、日本リードとされるが、問題はいつ大量生産に入れるかである。この点で、日本は本当に心もとない。
■BYD、海外売上高が中国国内をついに逆転
先だって報道されたところによると、BYDの2026年1〜6月期(上半期)決算は、海外売上高が前年同期比34%増の1812億6800万元(約4.3兆円)となり、全体の約53%を占めて、ついに中国国内の売上高を上回った。
これは、BYDが完全な「グローバル企業」になったことを意味する。
そして、最新の報道によると、この8月、世界全体のEV販売台数は、前年同月比わずか2%増だったのに対し、BYDの輸出台数は134.5%増となった。ものすごい躍進である。 地域別に見ると、中国は11%減、北米は33%減だったが、欧州は36%増、その他の地域は、なんと97%増である。
ロイターによると、BYDは2027年に年間250万台超の輸出を目指し、海外生産も拡大する計画だという。こうなると、BYDが生産・販売台数においてトヨタを逆転する可能性は十分にある。現在の成長ペースが維持された場合、最速で2030年前後に逆転すると見られるようになった。
■トヨタに形勢を逆転する「切り札」はあるのか?
EVシフトにおいて、劣勢に転じたトヨタに、形勢を逆転する「切り札」があるのかどうかが議論されている。
その候補の一つが、2027年春から中国で初となる「EREV」(レジエクステンダーEV)の生産の開始である。このEREV を2028年には年間40万台にすると伝えられている。
EREVは簡単に言えば、基本的には電気モーターで走行しつつ、車内に小型のガソリンエンジンを搭載し、そのエンジンを主に発電用として使う仕組みという。
普段は外部から充電でき、バッテリー残量が少なくなった場合にはエンジンで発電する。EVが持つ航続距離への不安も解消でき、車種によっては、一般的なBEVの約5倍に相当する航続距離を実現するという。
EREVの最大の利点は、BEVよりもバッテリー容量を小さく抑えられるためコストを管理しやすく、また付加価値を高めやすいため、BYD主導のBEVの値下げ合戦に巻き込まれずに済むという点だという。
ただし、これでは世界市場というより中国市場を見据えた「局地モデル」と言える。
■最後の「切り札」は次世代全個体電池搭載のEV
そこで、最後に切り札となるは、次世代全個体電池搭載のEVであるという。トヨタの次世代全固体電池とは、現在主流のリチウムイオン電池で使用されている液体の電解質を「すべて固体」に置き換えたもの。
このバッテリーが実現すれば、「10分以内の超急速充電」が可能になり、「航続距離1000キロ以上」が実現する。さらに、可燃性の液体を使わないため、安全性、耐久性にも優れている。
トヨタは、2027〜2028年頃の実用化(商用化)および量産化を目指して、出光興産などの企業との連携を強化している。
しかし、このEVは高性能だけにプレミアム(高級・高性能)市場で優位性があるものの、大衆車向けのエコノミー市場(低価格帯)では、中国EVには勝てないのではという見方がある。
また、中国勢もBYDや上海汽車などの連合体が、トヨタを追撃して、2027年に全固体電池EVを投入すると言っている。
以上、世界市場の現況を見てはっきり言えるのは、このままでは日本のトヨタをトップとする自動車産業は本当に危うい。存亡の危機が迫っているということだ。
【読者のみなさまへ】本記事に関する問い合わせ、ご意見は、以下の私のメールアドレスまでお寄せください。場合によっては、お答えできないこともあります。
──────────────────
■著者:山田順(ジャーナリスト・作家)
■フェイスブック:https://www.facebook.com/profile.php?id=100062248806504
■事務所ウェブサイト:http://www.mediatablet.jp/
━━━━━━━━━━━━━━━━━━
本ウェブマガジンに対するご意見、ご感想は、このメールアドレス宛てにお送りください。
配信記事は、マイページから閲覧、再送することができます。
マイページ:https://foomii.com/mypage/
【ディスクレーマー】
ウェブマガジンは法律上の著作物であり、著作権法によって保護されています。
本著作物を無断で使用すること(複写、複製、転載、再販売など)は法律上禁じられています。
■ サービスの利用方法や購読料の請求に関するお問い合わせはこちら
https://letter.foomii.com/forms/contact/
■ よくあるご質問(ヘルプ)
https://foomii.com/information/help
■ 配信停止はこちらから:https://foomii.com/mypage/